
¿Cómo comprar una casa en pareja para evitar problemas?
Seguro que alguna vez te has preguntado «¿Cómo puedo comprar un piso a medias con mi pareja?». Tanto si no estás casado como si has contraído matrimonio, en esta guía te explicamos qué debes tener en cuenta para evitar problemas.
- Compartir


«¿Cómo puedo comprar un piso a medias con mi pareja?». Si te haces esta pregunta y deseas evitar conflictos, a través de esta guía damos respuesta a las dudas más habituales que surgen cuando dos personas desean adquirir una vivienda: ¿Cómo se escritura la casa? ¿Cuáles son los requisitos para solicitar una hipoteca conjunta? ¿Qué sucedería con el inmueble en caso de separación?
¿Qué beneficios tiene comprar una casa en pareja?
«¿Comprar un piso a medias con mi pareja tiene ventajas?». Si alguna vez te has planteado esta cuestión, debes saber que adquirir una vivienda entre dos personas facilita acceder a una propiedad si se suman los ahorros e ingresos de ambos y se reparten los gastos asociados a la adquisición y el mantenimiento de la casa. Entre otros, comprar una vivienda en pareja aporta los siguientes beneficios:
- Más recursos para la compra. Las aportaciones económicas de dos personas permiten afrontar la entrada del piso y los gastos e impuestos de la compraventa.
- Mayor capacidad de financiación. Si los dos integrantes de la pareja tienen ingresos, es más probable que la entidad financiera conceda un préstamo hipotecario que si lo solicita uno solo.
- Acceso a una vivienda de mayor precio. Cuando ambos cuentan con ingresos suficientes es posible ampliar el presupuesto y, por lo tanto, adquirir un inmueble de mayor precio y calidad.
- Distinto porcentaje de propiedad. Si así lo desean, pueden escriturar el piso a nombre de los dos en porcentajes diferentes.
- Posible exención por reinversión. En el supuesto de que uno de los dos venda su vivienda habitual para comprar una nueva junto a su pareja, puede beneficiarse de la exención por reinversión en vivienda habitual en el IRPF si cumple los requisitos establecidos por la normativa fiscal.
¿Cómo escriturar a nombre de dos personas?
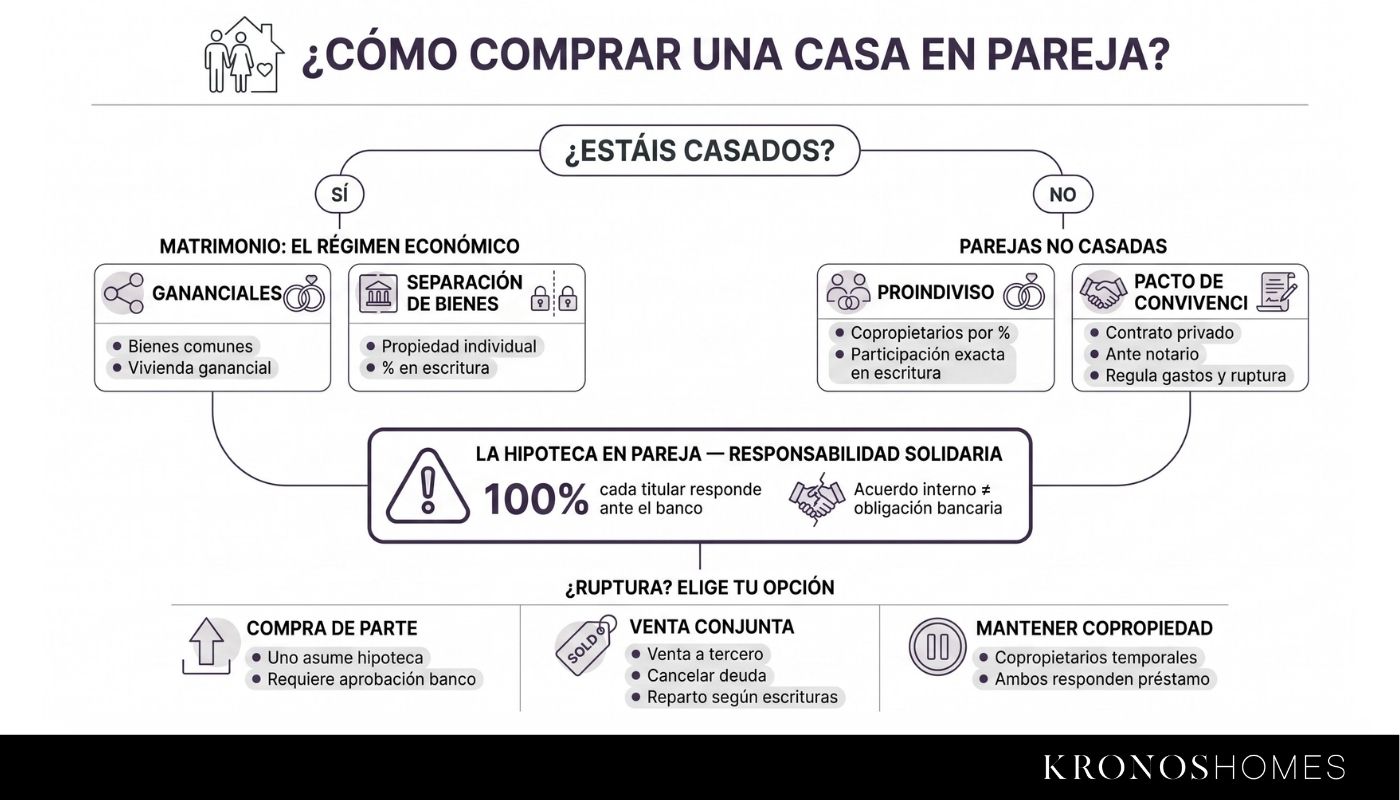
Cuando se escritura una casa a nombre de dos personas, la escritura pública de compraventa se firma ante notario y posteriormente se inscribe en el Registro de la Propiedad para que quede constancia registral de la titularidad. Sin embargo, adquirir una vivienda como matrimonio no es lo mismo que hacerlo sin estar casados. De igual manera, es esencial que los porcentajes de titularidad queden correctamente reflejados en la escritura.
Régimen de gananciales vs. separación de bienes
Si una pareja está casada, el régimen económico matrimonial puede influir en la titularidad de la vivienda adquirida y en las consecuencias en caso de separación o divorcio. Por ello, al adquirir un piso hay que distinguir entre régimen de gananciales y separación de bienes:
- Régimen de gananciales. Sistema por el que las ganancias obtenidas por cualquiera de los cónyuges durante el matrimonio se hacen comunes. Por lo general, la vivienda adquirida por una pareja casada con dinero ganancial tiene dicha consideración, si bien la ley contempla excepciones.
- Separación de bienes. Régimen económico en el que cada cónyuge mantiene la propiedad y administración de sus bienes, tanto los anteriores al matrimonio como los adquiridos durante el mismo. Si ambos compran una vivienda, pueden establecer en la escritura cuál es el porcentaje de propiedad que corresponde a cada uno.
La siguiente tabla te permitirá entender de un vistazo qué supone adquirir una casa tanto en régimen de gananciales como en separación de bienes:
| Régimen de gananciales | Separación de bienes | |
| Compra de la vivienda | Tendrá carácter ganancial si se adquiere durante el matrimonio con dinero común, aunque existen excepciones. | La propiedad corresponde al cónyuge o los cónyuges que figuren en la escritura según los porcentajes establecidos. |
| Aportaciones diferentes | La normativa contempla reglas específicas cuando se utilizan conjuntamente dinero ganancial y privativo. | Los cónyuges pueden establecer distintos porcentajes de propiedad en la escritura. |
| Separación o divorcio | Si la vivienda es ganancial deberá tenerse en cuenta al liquidar la sociedad de gananciales. | Cada cónyuge conserva su porcentaje de propiedad. |
| Venta de la vivienda | Si es ganancial tienen que respetarse las reglas aplicables a la disposición de bienes gananciales. | Si la vivienda está a nombre de los dos, es necesario el consentimiento de ambos para venderla. |
Comprar una vivienda como pareja no casada
Si lo que te preguntas es «¿Cómo puedo comprar un piso a medias con mi pareja sin estar casados?», la situación cambia. Al no existir un régimen económico equivalente al de un matrimonio, en este supuesto es fundamental:
- Decidir qué porcentaje de titularidad corresponde a cada uno y reflejarlo en la escritura pública de compraventa. Cuando dos personas compran conjuntamente una vivienda sin estar casadas, son propietarias en proindiviso.
- Pactar en un contrato cómo se repartirán los gastos, que sucederá si uno deja de pagar o qué se hará con el inmueble en caso de ruptura.
Por cierto: la regulación de las parejas de hecho no es igual en toda España. De ahí que antes de comprar una vivienda sea aconsejable consultar a un notario o un abogado cuál es la normativa aplicable.
Comprar una casa con aportaciones diferentes
Si así lo acuerda la pareja, se puede escriturar una vivienda en distintos porcentajes y reflejarlos en la escritura pública de compraventa. En este aspecto, antes de firmar dicho documento es aconsejable dejar claras las siguientes cuestiones:
- Cuánto aporta inicialmente cada miembro de la pareja.
- Qué porcentaje de propiedad tendrá cada una.
- Cómo se pagará la hipoteca.
- De qué manera se repartirán los gastos extraordinarios.
- Qué ocurrirá si uno de los dos aporta más dinero del previsto inicialmente.
La hipoteca en pareja: ¿Qué debemos tener en cuenta?
La propiedad de la vivienda y la hipoteca son cuestiones diferentes. Que cada miembro de la pareja sea propietario de un determinado porcentaje del inmueble no significa que la deuda hipotecaria se reparta en esa proporción.
Al firmar una hipoteca compartida, lo habitual es que ambos titulares respondan del préstamo solidariamente. Eso significa que si uno deja de pagar, el banco puede reclamar al otro el importe pendiente. Por dicho motivo, antes de suscribir un préstamo hipotecario conviene analizar:
- Los ingresos y la estabilidad laboral de los dos miembros de la pareja.
- Las deudas que tenga cada uno.
- La cuota mensual de la hipoteca y la capacidad para asumirla.
- Qué puede suceder si uno de los dos deja de tener ingresos.
Si los ingresos económicos son diferentes, la pareja podría acordar que uno de los miembros pagase una parte mayor de la cuota. En cualquier caso, ese acuerdo no cambia las obligaciones asumidas por ambos frente a la entidad financiera.
Hipoteca sin estar casados
Llegados a este punto es posible que te preguntes «¿Puedo comprar un piso a medias con mi pareja y solicitar una hipoteca sin estar casados?». Pues bien: la buena noticia es que no es necesario contraer matrimonio para que una entidad financiera conceda un préstamo hipotecario.
En estos casos, el banco se limita a valorar el riesgo de la operación y la capacidad de los solicitantes para devolver el préstamo. En función de la solvencia de la pareja, determinará si concede o no la hipoteca y, si finalmente lo hace, en qué condiciones.
El contrato privado entre parejas
De manera especial cuando se compra una casa a nombre de dos personas no casadas, se recomienda firmar un contrato privado. También conocido como pacto de convivencia, puede ser de gran ayuda al dejar por escrito:
- Cómo se repartirán los gastos.
- Qué porcentaje de los pagos asumirá cada uno.
- Qué ocurrirá si uno deja de pagar.
- Cómo se valorará la vivienda si la pareja decide separarse.
- Qué plazo tendrá una de las partes para comprar la participación de la otra.
- Qué procedimiento seguirán si ninguno de los miembros quiere quedarse con la vivienda.
Aunque el contrato privado es válido sin intervención notarial, elevar el acuerdo a escritura pública ante notario aporta mayor seguridad jurídica y facilita acreditar lo pactado.
¿Qué ocurre con la vivienda en caso de ruptura o separación?
Sin duda, uno de los aspectos que más preocupa a las parejas que compran una casa es qué ocurre con la vivienda en caso de ruptura o separación. En este sentido, la solución dependerá de quién sea propietario del inmueble, en qué porcentaje y de si existe una hipoteca conjunta.
Si los dos miembros de la pareja son propietarios y uno quiere quedarse con el piso, puede comprar la parte del otro teniendo en cuenta el valor del inmueble y, si la hubiese, la deuda hipotecaria pendiente. Normalmente, las principales opciones son:
- Uno compra la parte del otro. Se transmite la participación de la vivienda y, si existe un préstamo hipotecario compartido, se solicita al banco la salida de uno de los prestatarios –que deberá ser aceptada por la entidad–.
- Ambos venden la vivienda. Se vende la propiedad, se cancela la hipoteca y el importe restante se distribuye en función del porcentaje de titularidad.
- La pareja conserva la propiedad conjunta. Los miembros de la pareja pueden seguir siendo copropietarios y responsables del préstamo hipotecario hasta encontrar una solución definitiva.
Por todo lo expuesto, confiamos en haberte ayudado a despejar todas tus dudas. A propósito: si te preguntas «¿Dónde puedo comprar un piso a medias con mi pareja?», te animamos a conocer nuestros proyectos de obra nueva en las mejores ubicaciones de España y Portugal.
Preguntas frecuentes
¿Se puede pedir una hipoteca en pareja sin estar casados?
Sí, se puede pedir una hipoteca en pareja sin estar casados. El banco analiza la solvencia de las dos personas, quienes responden solidariamente de la deuda. En caso de ruptura de la pareja, si se desea modificar la titularidad del préstamo hipotecario hay que comunicárselo a la entidad financiera.
¿Qué pasa con los bienes adquiridos antes del matrimonio en España?
Por lo general, los bienes adquiridos por uno de los cónyuges antes de contraer matrimonio son de su propiedad independientemente del régimen económico matrimonial que se elija después: gananciales o separación de bienes.
¿Qué es un pacto regulador de las relaciones económicas y patrimoniales de la pareja?
Es un acuerdo donde se establece por escrito cómo se reparten los gastos, qué porcentaje de propiedad tiene cada uno, qué sucederá con la casa si la relación termina, etc. Especialmente recomendable para parejas no casadas, puede elevarse a público ante notario para disfrutar de una mayor seguridad jurídica.
¿Puedo incluir a mi cónyuge en la hipoteca?
Sí, puedes incluir a tu cónyuge en la hipoteca a través de una novación si el banco, tras analizar vuestra solvencia, aprueba la solicitud. Si es así, se modificaría la titularidad del préstamo hipotecario y las obligaciones de los nuevos titulares. Esta operación puede tener comisiones y gastos asociados, por lo que conviene informarse previamente.
¿Cómo le puedo comprar la mitad de la casa a mi pareja?
Puedes acordar con tu pareja comprarle su 50% de participación. La transmisión tiene que formalizarse mediante escritura pública ante notario y pagando los impuestos y gastos que correspondan. Si además existe una hipoteca conjunta, el banco debería aceptar que la otra parte dejase de ser titular del préstamo.
Te puede interesar
No te pierdas nuestros artículos

 Contactar
 Llamar

