
Qué es la exención por reinversión en vivienda habitual
¿Sabías que puedes beneficiarte de una ventaja fiscal en el IRPF si vendes tu vivienda habitual y compras otra que tenga la misma condición? Descubre en qué consiste la exención por reinversión en vivienda habitual y qué requisitos debes cumplir para aplicarla en tu declaración. ¡Sigue leyendo!
- Compartir


Uno de los aspectos que más preocupan a quienes compran o venden un piso o una casa es el relacionado con los impuestos. En este sentido, conviene saber que la normativa contempla beneficios fiscales como la exención por reinversión en vivienda habitual. Si no estás familiarizado con ella, en esta guía te explicamos en qué consiste y cuáles son los requisitos que debes cumplir para poder aplicarla.
¿En qué consiste la exención por reinversión en vivienda habitual?
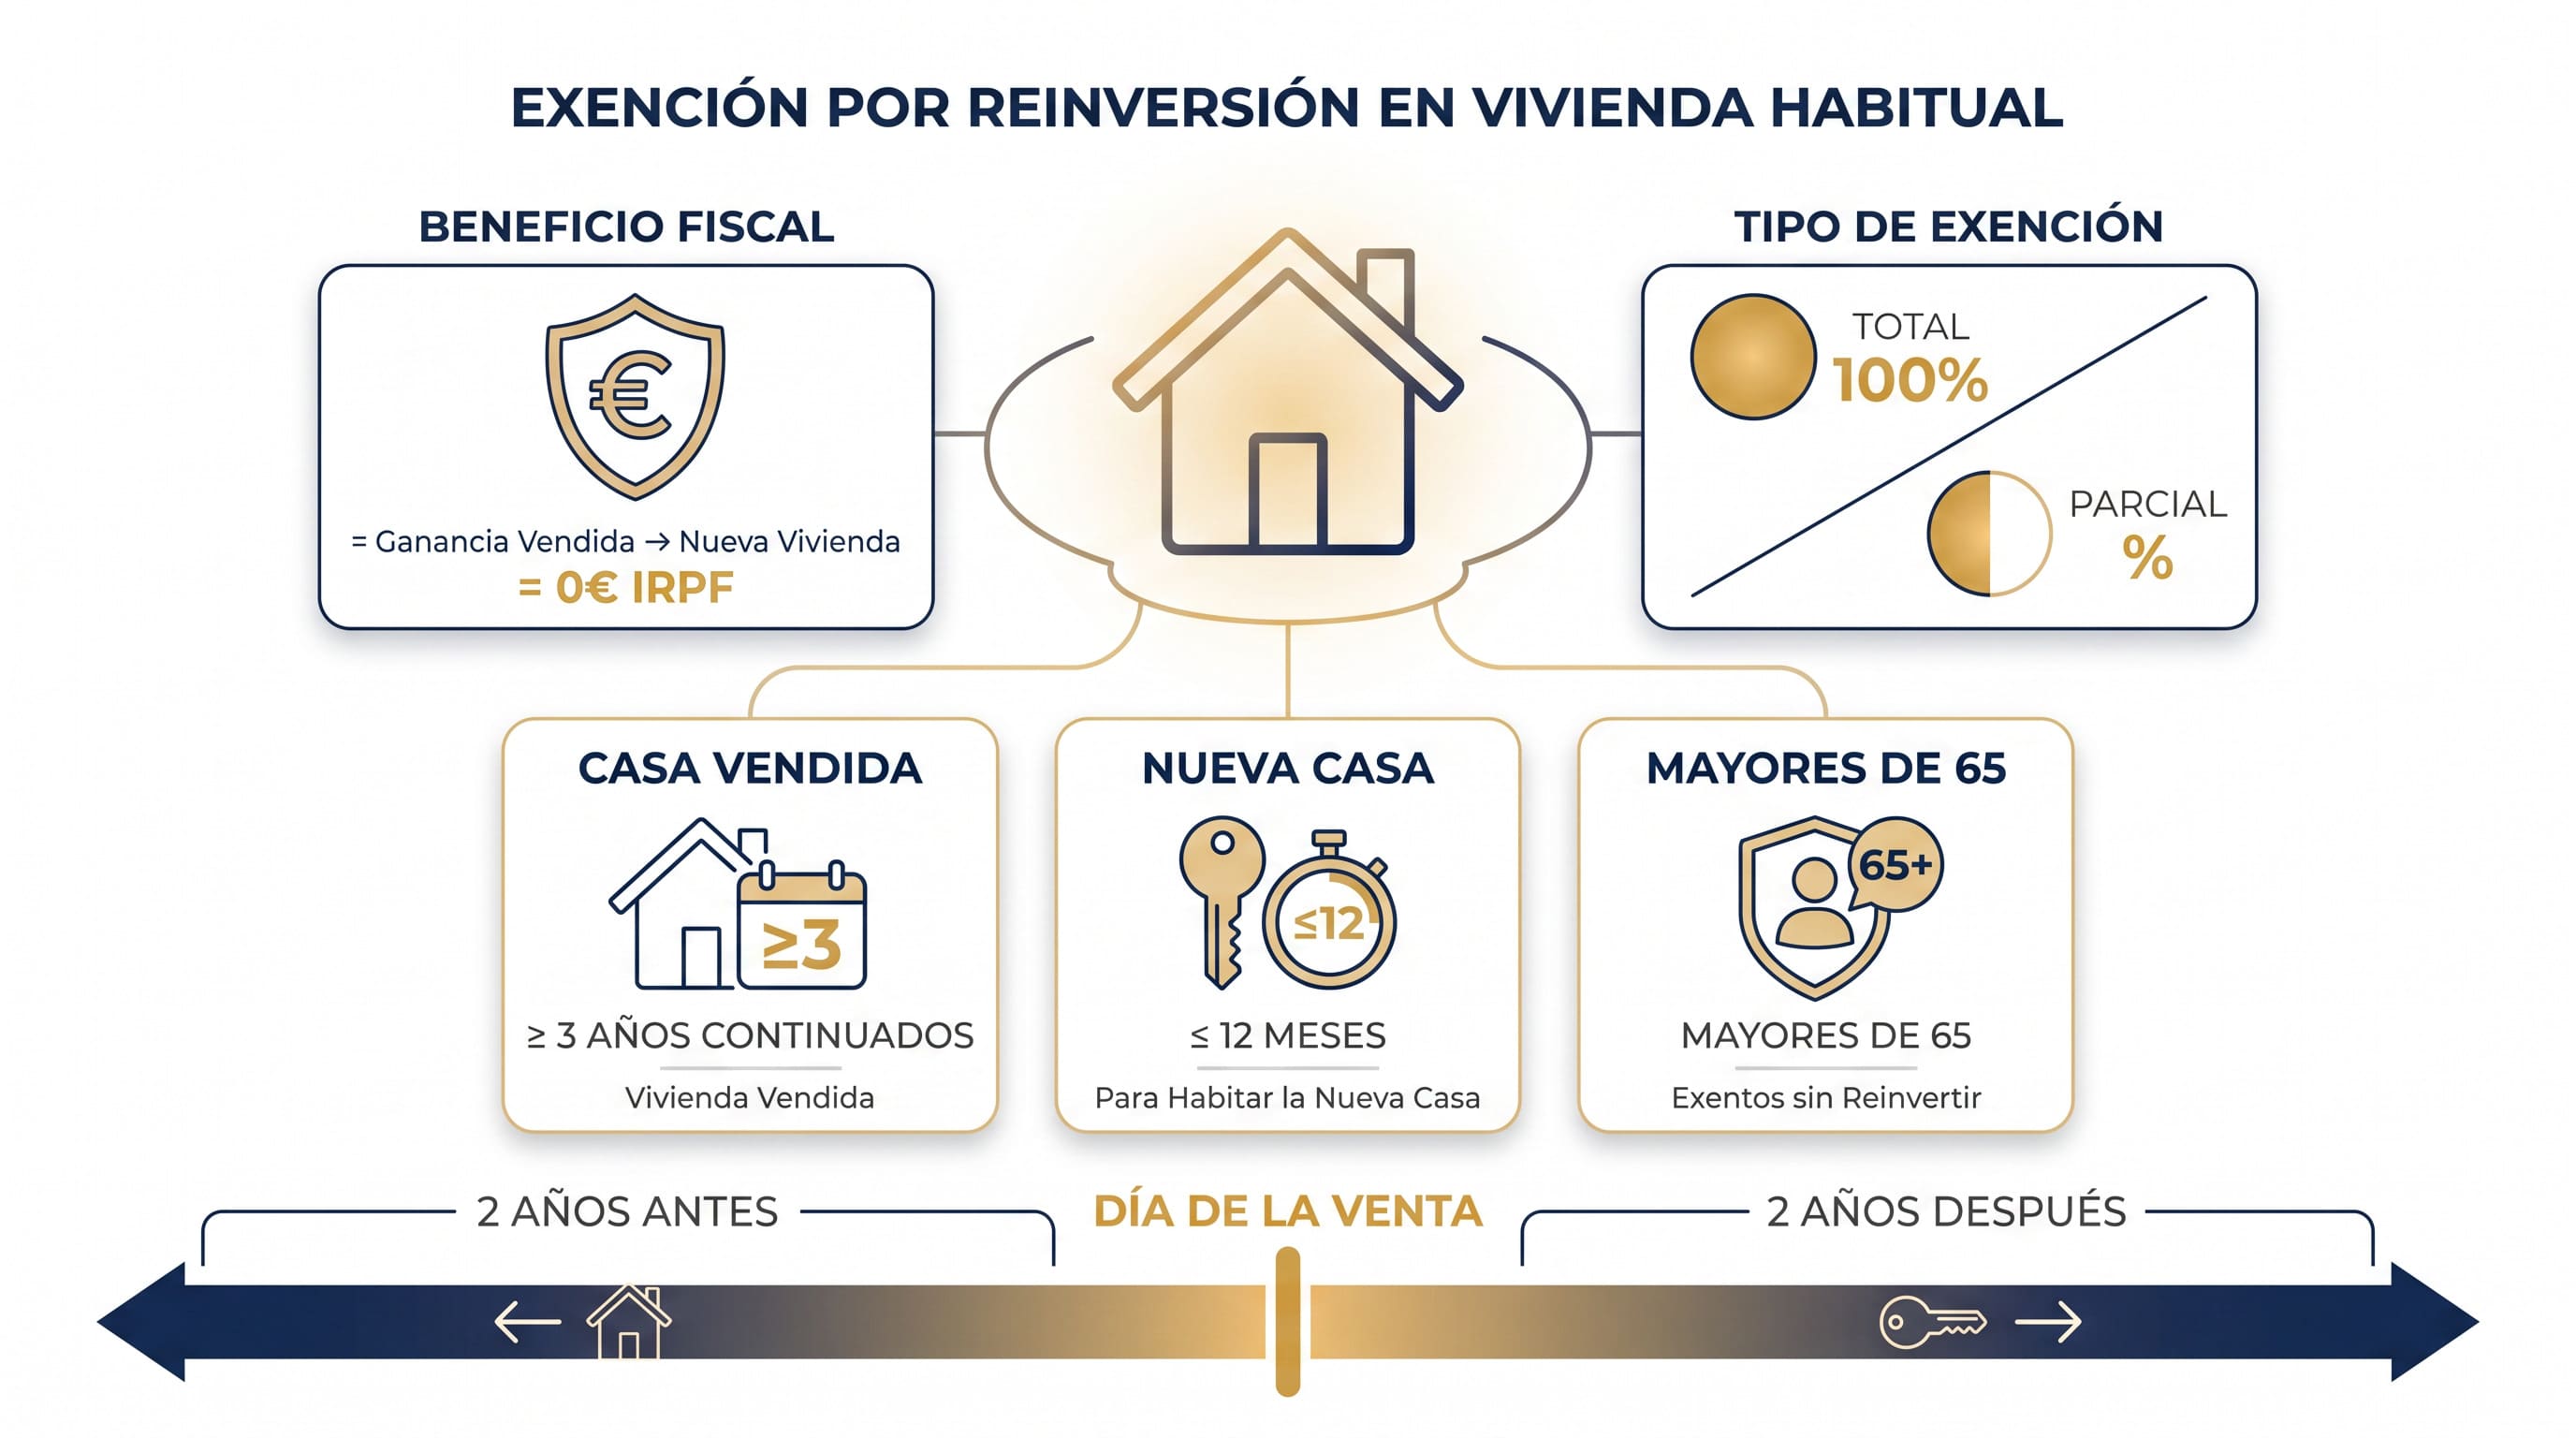
Prevista en el artículo 38 de la LIRPF (Ley del Impuesto sobre la Renta de las Personas Físicas), la exención por reinversión en vivienda habitual es una ventaja fiscal que permite que la ganancia patrimonial obtenida por la venta de la vivienda habitual quede total o parcialmente exenta del IRPF, siempre que el importe obtenido por la venta se reinvierta en otra vivienda habitual en los términos exigidos en la citada norma.
A grandes rasgos, para que puedas entender mejor en qué consiste y cómo es este beneficio fiscal, la exención por reinversión en vivienda habitual funciona así:
- Si una persona vende su vivienda habitual por un precio superior al que pagó en su momento, obtiene una ganancia patrimonial.
- Normalmente, esa ganancia debe declararse en el IRPF.
- Pero si el importe obtenido por la venta se utiliza para comprar una nueva vivienda habitual dentro del plazo establecido por la ley, la ganancia puede quedar exenta de tributación total o parcialmente.
- No obstante, conviene saber que esta ventaja fiscal no se aplica de forma automática y que para beneficiarse de ella es preciso reflejarla correctamente en la declaración del IRPF.
En el caso de las promociones de obra nueva, en Kronos Homes ayudamos a nuestros clientes a entender mejor cuestiones como la exención por reinversión en vivienda habitual para que puedan planificar el proceso de compra adecuadamente desde el principio.
Requisitos para aplicar a la exención por reinversión
Para beneficiarse de la exención por reinversión en vivienda habitual hay que cumplir una serie de requisitos. Concretamente, Hacienda exige que:
- El inmueble transmitido haya tenido la consideración de vivienda habitual durante, al menos, 3 años continuados –salvo que se haya cumplido alguna de las excepciones contempladas en la legislación–.
- El importe obtenido por la venta de la vivienda habitual se destine a la adquisición de una nueva vivienda habitual o, en determinados casos, a su rehabilitación.
- La reinversión se realice en los 2 años anteriores o posteriores a la fecha de la venta de la vivienda habitual.
- El contribuyente refleje correctamente la opción de exención en su declaración de IRPF.
Es importante conservar la documentación que acredite la operación (contratos, escrituras, facturas, etc.) por si Hacienda la requiere para comprobar que se cumplen los requisitos exigidos para aplicar la exención.
Venta de la vivienda habitual
En cuanto al primero de los requisitos, para acogerse a la exención es primordial que el inmueble que se venda sea la vivienda habitual del contribuyente. Al respecto, Hacienda exige que se cumplan las siguientes condiciones:
- Que la vivienda constituya la residencia del contribuyente durante un plazo continuado de, al menos, 3 años. No obstante, existen excepciones cuando el cambio de domicilio se produce antes de ese periodo por circunstancias justificadas como un matrimonio, un traslado laboral, una separación u otras causas previstas por la normativa que obliguen al contribuyente a cambiar de residencia.
- Que el contribuyente la habite de manera efectiva, y con carácter permanente, en un plazo no superior a 12 meses contados desde la fecha de adquisición o de la terminación de las obras.
Compra y habitabilidad de la nueva propiedad
De igual manera, el inmueble adquirido mediante reinversión debe cumplir los requisitos necesarios para ser considerado vivienda habitual. Ello significa que la nueva propiedad:
- Tiene que convertirse en la residencia habitual del contribuyente y ser ocupada de manera efectiva y permanente en un plazo no superior a 12 meses desde la fecha de adquisición o terminación de las obras.
- Ha de destinarse exclusivamente a vivienda habitual y no utilizarse como segunda residencia, vivienda vacacional o alquiler.
La exención por reinversión en vivienda habitual puede aplicarse a inmuebles ya construidos y también a los pertenecientes a proyectos de obra nueva como los impulsados por Kronos Homes.
Plazos para la reinversión
La normativa establece un plazo máximo de 2 años para realizar la reinversión del importe obtenido por la venta de la vivienda habitual. Y dicho plazo puede contarse:
- En los 2 años anteriores a la venta de la vivienda habitual.
- En los 2 años posteriores a la venta de la vivienda habitual.
Así pues, es posible comprar primero la nueva vivienda habitual y vender la antigua posteriormente siempre que ambas operaciones se realicen dentro del plazo contemplado para aplicar la exención por reinversión en vivienda habitual.
Casos reales de reinversión en vivienda habitual
Para que puedas familiarizarte con ella, lo mejor es que veamos cómo funciona la exención por reinversión en vivienda habitual con algunos casos frecuentes en el mercado inmobiliario, desde la cancelación de una hipoteca hasta la adquisición de un inmueble de obra nueva o sobre plano.
Cancelación de hipoteca antigua
Cuando se vende una vivienda habitual con una hipoteca pendiente, parte del dinero obtenido por la operación puede destinarse a cancelar la deuda. Y esa circunstancia puede influir en el cálculo del importe que debe reinvertirse para poder aplicar la exención por reinversión en vivienda habitual. Por ejemplo:
- Una persona vende su vivienda habitual por 300.000 euros.
- En el momento de la venta, aún tiene pendiente un préstamo hipotecario de 80.000 euros.
- De los 300.000 euros obtenidos por la venta, destina 80.000 euros para cancelar la hipoteca.
- La cantidad restante, 220.000 euros, es la que podrá destinar a la compra de la nueva vivienda habitual.
La cantidad finalmente reinvertida en la nueva vivienda habitual determinará si la exención se aplica de forma total o parcial. De ahí que sea primordial analizar cada operación individualmente y tener en cuenta tanto el precio de venta como la deuda pendiente asociada al inmueble que se vende.
Impuestos y gastos que deben tenerse en cuenta en la operación
En una operación de reinversión en vivienda habitual hay impuestos y gastos asociados tanto a la venta de la vivienda habitual como a la compra de la nueva propiedad. Y aunque no todos tienen el mismo tratamiento fiscal, es importante tenerlos en cuenta. Entre otros, nos referimos a:
- Gastos relacionados con la venta de la vivienda habitual. Los gastos notariales o registrales y las comisiones abonadas a una agencia inmobiliaria pueden influir en el cálculo de la ganancia patrimonial obtenida.
- Impuestos asociados a la venta. Como la plusvalía municipal.
- Impuestos y gastos vinculados a la adquisición de la nueva vivienda habitual. Como el IVA o el ITP y el AJD, según el inmueble (nuevo o de segunda mano).
- Gastos derivados de la cancelación de una hipoteca pendiente. Cuando la vivienda vendida aún tiene un préstamo hipotecario por cancelar.
Es muy importante conservar las escrituras, facturas y justificantes de pago de ambas viviendas para acreditar la operación en el supuesto de que Hacienda solicite comprobar la información incluida en la declaración del IRPF.
Del mismo modo, es aconsejable ponerse en manos de asesores fiscales inmobiliarios para asegurarse de que la reinversión cumple los requisitos exigidos por la normativa y aplicar correctamente la exención.
Compra de vivienda habitual de obra nueva o sobre plano
Continuando con los ejemplos de reinversión en vivienda habitual, otro ejemplo es la compra de un piso de obra nueva o sobre plano. En estos casos, es importante planificar los plazos de la operación para que la reinversión se realice dentro del periodo máximo de 2 años establecido por la normativa y el nuevo inmueble pueda considerarse vivienda habitual.
Reinversión destinada a reformas o rehabilitación
En algunos casos, la reinversión en vivienda habitual también puede destinarse a reformas o actuaciones de rehabilitación de la nueva propiedad. Sin embargo, para que tengan efecto en la exención es necesario:
- Que las obras cumplan los requisitos establecidos en la normativa del IRPF.
- Conservar la documentación que justifique los trabajos realizados en la vivienda.
¿Cómo calcular la exención si la reinversión es parcial?
En lo referente a la exención por reinversión en vivienda habitual, los expertos señalan que no es obligatorio reinvertir la totalidad del importe obtenido por la venta de una vivienda habitual para beneficiarse de la ventaja fiscal. Si la reinversión es parcial, la exención se aplica únicamente sobre la parte proporcional de la ganancia patrimonial correspondiente al importe invertido.
¿Te parece complicado? Si es así, este ejemplo práctico te permitirá entender de un vistazo cómo calcular la exención si la reinversión es parcial:
- Vendes tu vivienda habitual por 300.000 euros.
- De ese importe, reinviertes 150.000 euros en la compra de una nueva vivienda habitual.
- Eso significa que has reinvertido el 50% del importe obtenido por la venta.
- La venta genera una ganancia patrimonial de 100.000 euros.
- Como has reinvertido el 50% del importe obtenido por la venta, la exención se aplicará sobre el 50% de la ganancia patrimonial.
- Eso significa que 50.000 euros quedarán exentos de tributar en el IRPF.
- Los 50.000 euros restantes sí tributarán en el IRPF, salvo que resulte aplicable otro beneficio fiscal.
¿Qué ocurre si no cumplo con los requisitos?
Si no cumples alguno de los requisitos, como, por ejemplo, no reinvertir el importe obtenido por la venta dentro del plazo establecido o que el nuevo inmueble no llegue a ser considerado vivienda habitual, la exención por reinversión puede quedar sin efecto. En supuestos así, puede ocurrir lo siguiente:
- La ganancia patrimonial deja de estar exenta y debe tributar en el IRPF.
- La situación tributaria tiene que regularizarse incorporando la ganancia patrimonial que había quedado exenta a la declaración y pagando la cantidad de IRPF que corresponda por ella.
- Tienen que abonarse los intereses de demora correspondientes.
Aunque muchas personas buscan información sobre una posible multa por no reinvertir en vivienda habitual, conviene aclarar que la pérdida de la exención no implica automáticamente una sanción.
Por todo lo expuesto, confiamos en que ahora tengas más claro en qué consiste la exención por reinversión en vivienda habitual. Por cierto: si estás pensando en adquirir una nueva casa, te invitamos a conocer nuestros proyectos de obra nueva en las mejores ubicaciones de España y Portugal.
Preguntas frecuentes
¿Qué pasa si vendo mi casa y finalmente no compro otra?
Si vendes tu vivienda habitual y finalmente no compras una nueva vivienda habitual dentro del plazo legal de 2 años, no podrás aplicar la exención por reinversión. Y la ganancia patrimonial obtenida por la venta tendrá que tributar en el IRPF.
¿El TS resuelve sobre exención de IRPF por reinversión en vivienda habitual?
Sí. El Tribunal Supremo ha dictado sentencias sobre la exención de IRPF por reinversión en vivienda habitual en las que ha aclarado aspectos relacionados con los requisitos y las condiciones que deben cumplirse para aplicar el beneficio fiscal.
¿Están exentos los mayores de 65 años de cumplir estos pasos?
No. Los mayores de 65 años no tienen una exención dentro de la reinversión en vivienda habitual, aunque sí pueden beneficiarse de una exención específica del IRPF por la transmisión de su vivienda habitual si cumplen los requisitos establecidos. En ese caso, la ganancia patrimonial puede quedar exenta sin necesidad de reinvertir el importe obtenido en la venta.
Te puede interesar
No te pierdas nuestros artículos


 Contactar
 Llamar

